Handel pomiędzy Polską a Niemcami od lat jest jednym z najważniejszych kierunków wymiany gospodarczej polskich firm. Dla przedsiębiorcy wystawiającego fakturę do niemieckiego kontrahenta albo kupującego towary w Niemczech kluczowe znaczenie ma prawidłowe rozpoznanie transakcji jako WDT – wewnątrzwspólnotowej dostawy towarów albo WNT – wewnątrzwspólnotowego nabycia towarów. W 2026 r. dochodzi do tego kolejny element: KSeF i zmieniający się sposób obiegu faktur.
Czytaj więcej…
- czym różni się WDT od WNT,
- kiedy polska firma może zastosować 0% VAT przy sprzedaży do Niemiec,
- jak rozliczyć zakup towarów od niemieckiego przedsiębiorcy,
- jakie znaczenie ma numer VAT-UE i jego weryfikacja,
- jakie dokumenty potwierdzają wywóz towarów,
- jak faktury polsko-niemieckie funkcjonują w KSeF w 2026 r.,
- kiedy przedsiębiorca może potrzebować wsparcia księgowego.
Spis treści
- WDT i WNT – dwie strony tej samej transakcji
- Sprzedaż z Polski do Niemiec: kiedy działa 0% VAT?
- Zakup towarów z Niemiec: jak rozliczyć WNT?
- Numer VAT-UE to nie formalność – trzeba go sprawdzić
- Jakie dokumenty zabezpieczają polską firmę?
- Faktura polsko-niemiecka a KSeF w 2026 roku
- Czy fakturę z Niemiec trzeba wprowadzić do KSeF?
- Księgowy czy przedsiębiorca – kto powinien kontrolować rozliczenie?
WDT i WNT – dwie strony tej samej transakcji
Najprościej zapamiętać podstawową zasadę: WDT występuje po stronie sprzedawcy, a WNT po stronie nabywcy. Jeżeli polska firma sprzedaje towary przedsiębiorcy w Niemczech i towary są transportowane z Polski do Niemiec, mamy co do zasady WDT po stronie polskiej oraz wewnątrzwspólnotowe nabycie po stronie niemieckiej.
W odwrotnej sytuacji – gdy polska firma kupuje towary od niemieckiego przedsiębiorcy i są one przemieszczane do Polski – po stronie polskiego nabywcy powstaje WNT.
W obu przypadkach istotne jest, aby transakcja rzeczywiście spełniała warunki przewidziane dla obrotu wewnątrzwspólnotowego. Sama faktura z niemieckim albo polskim numerem VAT nie przesądza jeszcze o prawidłowym rozliczeniu.
Polski przedsiębiorca powinien przede wszystkim:
- ustalić status podatkowy kontrahenta,
- zweryfikować jego numer VAT-UE,
- ustalić kierunek transportu towarów,
- zgromadzić dokumentację potwierdzającą przemieszczenie towarów,
- prawidłowo ująć transakcję w JPK_V7 i VAT-UE.
Ministerstwo Finansów wskazuje, że WDT dotyczy dostawy towarów transportowanych z Polski do innego państwa UE na rzecz odpowiednio zidentyfikowanego podatnika.
Sprzedaż z Polski do Niemiec: kiedy działa 0% VAT?
Dla polskiego eksportera do Niemiec zastosowanie stawki 0% VAT przy WDT jest korzystne, ale nie następuje automatycznie. Przedsiębiorca musi spełnić ustawowe warunki. Jednym z podstawowych jest posiadanie przez niemieckiego nabywcę ważnego numeru VAT-UE oraz podanie tego numeru polskiemu sprzedawcy.
Drugim filarem jest dokumentacja transportu. Polska firma musi być w stanie wykazać, że towary faktycznie opuściły Polskę i zostały dostarczone do innego państwa członkowskiego. W praktyce znaczenie mogą mieć m.in. dokumenty przewozowe, potwierdzenia odbioru, korespondencja handlowa czy dokumentacja logistyczna.
Jeżeli warunki zastosowania 0% nie są spełnione, dostawa może wymagać opodatkowania według właściwej stawki krajowej. To właśnie na tym etapie pojawia się jedno z najczęstszych ryzyk w rozliczeniach polsko-niemieckich: firma wystawiła fakturę „bez VAT”, ale nie ma wystarczających dowodów, że transakcja spełnia warunki WDT.
Ministerstwo Finansów potwierdza, że przed terminem złożenia deklaracji za dany okres podatnik powinien posiadać dowody wywozu i dostarczenia towarów do innego państwa UE.
Zakup towarów z Niemiec: jak rozliczyć WNT?
WNT powstaje, gdy polski przedsiębiorca nabywa towary od kontrahenta z innego państwa członkowskiego, a towary są przemieszczane do Polski. Typowy przykład to zakup maszyny, komponentów, produktów handlowych czy wyposażenia od niemieckiego dostawcy.
W prawidłowo przeprowadzonej transakcji niemiecki sprzedawca zasadniczo nie nalicza niemieckiego VAT, jeżeli spełnione są warunki transakcji wewnątrzwspólnotowej. Polski nabywca rozlicza natomiast WNT w Polsce, wykazując podatek należny według stawki właściwej dla danego towaru. Jeżeli przysługuje mu prawo do odliczenia, może jednocześnie wykazać podatek naliczony.
Podstawą opodatkowania WNT jest co do zasady kwota, którą nabywca ma zapłacić za towar. Do podstawy mogą wejść również określone koszty dodatkowe, m.in. transport czy ubezpieczenie pobierane przez dostawcę.
Warto pamiętać, że otrzymanie zaliczki na poczet WNT co do zasady nie powoduje powstania obowiązku podatkowego. Obowiązek ten powstaje zasadniczo z chwilą wystawienia faktury przez zagranicznego dostawcę, nie później niż 15. dnia miesiąca następującego po miesiącu dokonania dostawy.
Numer VAT-UE to nie formalność – trzeba go sprawdzić
Numer VAT-UE kontrahenta jest jednym z najważniejszych elementów całego rozliczenia. Niemiecki numer VAT zaczyna się od oznaczenia DE, natomiast polski numer wykorzystywany w transakcjach unijnych od PL.
Samo wpisanie numeru na fakturze nie wystarcza. W praktyce warto zweryfikować jego aktywność w systemie VIES i zachować potwierdzenie weryfikacji. Komisja Europejska rekomenduje przechowywanie informacji o przeprowadzonej walidacji na potrzeby ewentualnej kontroli podatkowej.
To szczególnie ważne przy nowych kontrahentach, dużych transakcjach oraz transakcjach, w których towary przemieszczają się bezpośrednio między magazynami lub są przewożone przez firmę logistyczną.
Jakie dokumenty zabezpieczają polską firmę?
WDT to przykład transakcji, w której prawidłowa faktura jest tylko jednym z elementów dokumentacji. Dla bezpieczeństwa podatkowego przedsiębiorca powinien stworzyć spójny zestaw dowodów potwierdzających zarówno sprzedaż, jak i fizyczny ruch towarów.
W zależności od sposobu transportu znaczenie mogą mieć:
- dokumenty przewozowe,
- potwierdzenie dostarczenia towaru,
- dokumenty magazynowe,
- zamówienie i potwierdzenie zamówienia,
- korespondencja z kontrahentem,
- specyfikacja poszczególnych sztuk ładunku,
- potwierdzenia płatności,
- dokumentacja firmy transportowej.
Przy WDT polskie przepisy wymagają, aby dokumenty jednoznacznie potwierdzały wywóz oraz dostarczenie towarów do nabywcy w innym państwie członkowskim.
W przypadku transakcji bardziej skomplikowanych – np. dostaw łańcuchowych, magazynów typu call-off stock czy transportu organizowanego przez kilka podmiotów – analiza powinna być jeszcze dokładniejsza. Niemieckie przepisy również szczegółowo regulują przypisanie transportu do poszczególnych dostaw w transakcjach łańcuchowych.
Faktura polsko-niemiecka a KSeF w 2026 roku
Rok 2026 zmienił również sposób wystawiania faktur. Obowiązek KSeF został wprowadzony etapami: od 1 lutego 2026 r. dla największych podatników, a od 1 kwietnia 2026 r. dla pozostałych przedsiębiorców, z przejściowym wyjątkiem dotyczącym najmniejszych podatników. Jednocześnie odbieranie faktur w KSeF jest obowiązkowe co do zasady od 1 lutego 2026 r.
Istotna informacja dla firm handlujących z Niemcami jest taka, że faktury dokumentujące WDT mogą być wystawiane w KSeF. W strukturze FA(3) dla WDT przewidziano m.in. polski numer podatnika, numer VAT-UE nabywcy oraz oznaczenie stawki „0 WDT”.
Nie oznacza to jednak, że niemiecki kontrahent musi korzystać z KSeF. Jest to polski system fakturowania, a sposób przekazania faktury zagranicznemu nabywcy został uregulowany odrębnie.
Czy fakturę z Niemiec trzeba wprowadzić do KSeF?
To pytanie w 2026 r. pojawia się bardzo często. Trzeba rozdzielić fakturę otrzymaną od niemieckiego kontrahenta od faktury wystawionej przez polską firmę.
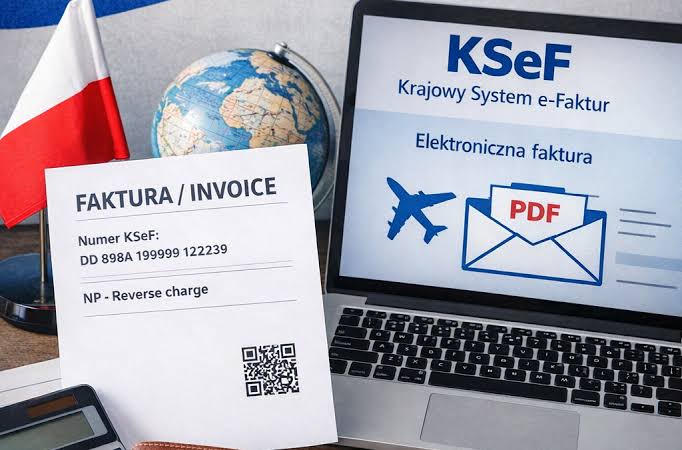
KSeF służy przede wszystkim do wystawiania, przesyłania, odbierania i przechowywania faktur ustrukturyzowanych wystawianych zgodnie z polskimi przepisami. Polska firma otrzymująca fakturę od niemieckiego przedsiębiorcy nie „przerabia” jej automatycznie na fakturę KSeF. Taki dokument jest podstawą do rozliczenia WNT, ale jego obieg zależy od charakteru transakcji i statusu wystawcy.
Inaczej wygląda sytuacja przy sprzedaży z Polski do Niemiec. Jeżeli polski podatnik jest objęty obowiązkiem KSeF, faktura dokumentująca WDT może podlegać wystawieniu w systemie. Ministerstwo Finansów wskazuje jednocześnie, że w przypadku zagranicznego nabywcy fakturę należy przekazać mu w sposób z nim uzgodniony, np. jako PDF lub wydruk opatrzony kodem QR.
Księgowy czy przedsiębiorca – kto powinien kontrolować rozliczenie?
Fakturę polsko-niemiecką można technicznie wystawić samodzielnie. Problem zaczyna się wtedy, gdy przedsiębiorca musi ocenić, czy dana transakcja rzeczywiście jest WDT albo WNT i czy wszystkie warunki preferencyjnego rozliczenia zostały spełnione.
Przy sporadycznej transakcji prosty model może być możliwy do obsłużenia przez przedsiębiorcę. Przy regularnym handlu z Niemcami większe znaczenie ma jednak proces: weryfikacja VAT-UE, kontrola dokumentów transportowych, prawidłowe daty ujęcia transakcji, JPK_V7, VAT-UE oraz – od 2026 r. – właściwy obieg dokumentów w KSeF.
Informację podsumowującą VAT-UE składa się elektronicznie do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy z tytułu odpowiedniej transakcji. Dotyczy to m.in. WDT i WNT.
Dlatego w przypadku przedsiębiorcy prowadzącego stałą wymianę handlową z Niemcami rola biura rachunkowego nie powinna ograniczać się do „wpisania faktury do ksiąg”. Warto, aby księgowość kontrolowała cały łańcuch dokumentacyjny i sygnalizowała brakujące dane jeszcze przed zamknięciem okresu rozliczeniowego.
Faktury polsko-niemieckie w 2026 r. wymagają więc nie tylko poprawnego wystawienia dokumentu, ale przede wszystkim prawidłowej kwalifikacji transakcji. WDT daje możliwość zastosowania 0% VAT, WNT wymaga rozliczenia podatku w Polsce, a KSeF dodaje nowy wymiar do obiegu faktur. Dla przedsiębiorcy najbezpieczniejszym rozwiązaniem jest połączenie automatyzacji dokumentów z kontrolą księgową – szczególnie wtedy, gdy transakcje z Niemcami są stałym elementem działalności.